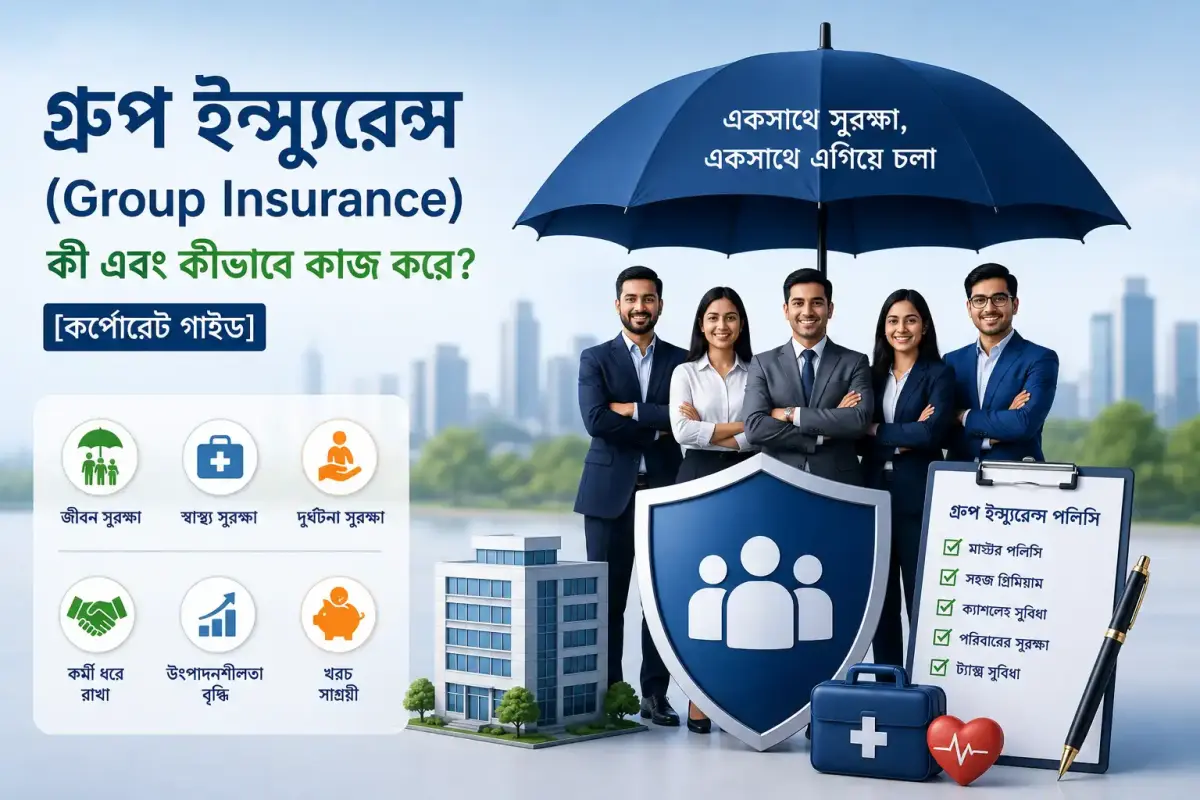
গ্রুপ ইন্স্যুরেন্স (Group Insurance) কী এবং কীভাবে কাজ করে?
বাংলাদেশের কর্পোরেট সেক্টরে বর্তমানে দক্ষ কর্মী ধরে রাখার (Employee Retention) এবং একটি পজিটিভ ওয়ার্ক কালচার তৈরির অন্যতম প্রধান হাতিয়ার হয়ে উঠেছে গ্রুপ ইন্স্যুরেন্স বা গোষ্ঠী বীমা। আধুনিক ব্যবসায়িক ইকোসিস্টেমে কর্মীদের স্বাস্থ্য ও আর্থিক নিরাপত্তা নিশ্চিত করা যেকোনো সফল প্রতিষ্ঠানের অন্যতম প্রধান লক্ষ্য।
আপনি যদি একজন কোম্পানির মালিক, এইচআর (HR) প্রফেশনাল, অথবা একজন সাধারণ কর্মী হয়ে থাকেন, তবে এই বীমা কাঠামোর বিষয়ে পরিষ্কার ধারণা থাকা অত্যন্ত জরুরি। এই গাইডে আমরা সহজ ও গোছানো ভাষায় আলোচনা করব গ্রুপ ইন্স্যুরেন্স কী, এর ধরনগুলো কেমন, এটি কীভাবে কাজ করে, এবং কেন এটি একটি প্রতিষ্ঠানের টেকসই প্রবৃদ্ধির জন্য অপরিহার্য।
গ্রুপ ইন্স্যুরেন্স কী?
গ্রুপ ইন্স্যুরেন্স হলো এমন একটি আধুনিক বীমা ব্যবস্থা, যেখানে একটি মূল বা "মাস্টার পলিসি" (Master Policy) এর অধীনে একদল মানুষকে (সাধারণত কোনো নির্দিষ্ট প্রতিষ্ঠানের কর্মীদের) একসাথে বীমা কভারেজের আওতায় আনা হয়।
সহজ কথায়, ব্যক্তিগতভাবে আলাদা আলাদা পলিসি না করে, যখন একটি কোম্পানি তার সকল কর্মীকে একসাথে একটি চুক্তির মাধ্যমে স্বাস্থ্য বা জীবনের সুরক্ষাবলয়ে নিয়ে আসে, তখন তাকে গ্রুপ ইন্স্যুরেন্স বলা হয়। এটি মূলত কর্মীদের চিকিৎসা ব্যয়, অনাকাঙ্ক্ষিত দুর্ঘটনা, বা মৃত্যুজনিত আর্থিক ঝুঁকি কভার করার জন্য ডিজাইন করা হয়ে থাকে।
আপনার প্রতিষ্ঠানের ধরন অনুযায়ী বাংলাদেশের সেরা কর্পোরেট পলিসিগুলো সম্পর্কে বিস্তারিত জানতে গুডহোপ-এরগ্রুপ ইন্স্যুরেন্সপেজটি ঘুরে দেখতে পারেন।
কতজন কর্মী নিয়ে গ্রুপ ইন্স্যুরেন্স করা যায়?
আমাদের অভিজ্ঞতায় দেখেছি, অনেক স্টার্টআপ বা ছোট কোম্পানির (SME) মালিকরা মনে করেন, গ্রুপ ইন্স্যুরেন্স হয়তো শুধুমাত্র বড় বড় মাল্টিন্যাশনাল কর্পোরেটদের জন্য। এটি একটি ভুল ধারণা।
বাস্তবে, বাংলাদেশের বেশিরভাগ শীর্ষস্থানীয় বীমা কোম্পানির নিয়ম অনুযায়ী, আপনার প্রতিষ্ঠানে যদি ন্যূনতম ১০ থেকে ২০ জন ফুল-টাইম কর্মী থাকে, তবেই আপনি খুব সহজে একটি গ্রুপ ইন্স্যুরেন্স বা গোষ্ঠী বীমার মাস্টার পলিসি গ্রহণ করতে পারবেন। অর্থাৎ, ছোট আকারের আইটি ফার্ম থেকে শুরু করে বড় গার্মেন্টস ফ্যাক্টরি—সবাই তাদের প্রয়োজনমতো কাস্টমাইজড পলিসি নিতে পারে।
গ্রুপ ইন্স্যুরেন্সের ধরন (Types of Group Insurance)
বাংলাদেশে প্রাতিষ্ঠানিক চাহিদা এবং কর্মীদের সুবিধার ওপর ভিত্তি করে গ্রুপ ইন্স্যুরেন্সকে সাধারণত কয়েকটি প্রধান ভাগে ভাগ করা হয়। এর মধ্যে সবচেয়ে প্রচলিত ধরনগুলো হলো:
০১. গোষ্ঠী সাময়িক বীমা (Group Term Life Insurance)
কর্পোরেট প্রতিষ্ঠানগুলোর মধ্যে এটি সবচেয়ে জনপ্রিয় এবং বহুল ব্যবহৃত। এই পলিসিতে নির্দিষ্ট মেয়াদের (সাধারণত ১ বছর, যা পরে নবায়নযোগ্য) জন্য কর্মীদের জীবন বীমা কভারেজ দেওয়া হয়। বীমা চলাকালীন কোনো কর্মীর অনাকাঙ্ক্ষিত মৃত্যু হলে তার নমিনি বা পরিবার একটি নির্দিষ্ট অঙ্কের আর্থিক সহায়তা পান। যেহেতু এতে কোনো সেভিংস বা মেয়াদপূর্তির বেনিফিট থাকে না, তাই এর প্রিমিয়াম রেট অনেক সাশ্রয়ী হয়।
০২. গোষ্ঠী মেয়াদী বীমা (Group Endowment Insurance)
এটি মূলত বীমা এবং সঞ্চয়ের একটি সম্মিলিত রূপ। এই পলিসিতে মৃত্যুঝুঁকি কভার করার পাশাপাশি একটি নির্দিষ্ট মেয়াদ শেষে (Maturity) বীমার টাকা ফেরত পাওয়ার সুবিধা থাকে। যদি মেয়াদপূর্তির আগে কর্মীর মৃত্যু হয়, তবে নমিনি টাকা পান; আর যদি কর্মী জীবিত থাকেন, তবে মেয়াদ শেষে তিনি নিজেই জমানো অর্থ বোনাসসহ ফেরত পান। এই পলিসির প্রিমিয়াম সাময়িক বীমার তুলনায় কিছুটা বেশি হয়ে থাকে।
০৩. গোষ্ঠী স্বাস্থ্য বীমা (Group Health/Medical Insurance)
জীবন বীমার পাশাপাশি বর্তমানে কর্পোরেট প্রতিষ্ঠানগুলোতে গোষ্ঠী স্বাস্থ্য বীমা অত্যন্ত জনপ্রিয়। এটি মূলত কর্মীদের হাসপাতালে ভর্তি, সার্জারি, ম্যাটারনিটি (মাতৃত্বকালীন খরচ) এবং অন্যান্য আনুষঙ্গিক চিকিৎসা ব্যয় কভার করে। অনেক কোম্পানি তাদের মূল জীবন বীমা পলিসির সাথে এটিকে অতিরিক্ত রাইডার (Rider) বা সংযুক্ত কভারেজ হিসেবেও যুক্ত করে থাকে।
গ্রুপ ইন্স্যুরেন্স কীভাবে কাজ করে?
গ্রুপ ইন্স্যুরেন্সের পুরো প্রক্রিয়াটি সাধারণ ব্যক্তিগত বীমার চেয়ে অনেক বেশি সহজ এবং বাধাহীন। এটি মূলত নিচের ৪টি ধাপে কাজ করে:
- ১. মাস্টার পলিসি ইস্যু (Master Policy Creation):এই ধাপে বীমা প্রদানকারী প্রতিষ্ঠান এবং নিয়োগকর্তার (Employer) মধ্যে একটি সরাসরি চুক্তি স্বাক্ষরিত হয়। কোম্পানি একটি 'মাস্টার পলিসি' ক্রয় করে এবং কর্মীরা সেই পলিসির অধীনে স্বয়ংক্রিয়ভাবে সুবিধাভোগী (Beneficiary) হিসেবে যুক্ত হন।
- ২. প্রিমিয়াম প্রদান (Premium Payment):এই বীমার প্রিমিয়াম সাধারণত নিয়োগকর্তা বা কোম্পানি নিজেই বহন করে। কিছু ক্ষেত্রে, কোম্পানি এবং কর্মী উভয়ে মিলে (Contributory Basis) খরচ ভাগ করে নিতে পারে।
- ৩. ঝুঁকি বণ্টন বা রিস্ক পুলিং (Risk Pooling):একটি কর্মক্ষেত্রে তরুণ-বয়স্ক এবং সুস্থ-অসুস্থ সব ধরনের মানুষ থাকেন। সবার ঝুঁকি একসাথে হিসাব করায় সামগ্রিক গড় ঝুঁকি অনেকটাই কমে যায়। ফলে ব্যক্তিগত বীমার তুলনায় এর প্রিমিয়াম রেট অনেক বেশি সাশ্রয়ী হয়।
- ৪. ঝামেলাহীন ক্লেইম সেটেলমেন্ট (Claim Process):চিকিৎসার প্রয়োজন হলে কর্মীরা সরাসরি বীমা কোম্পানির কাছে ক্লেইম জমা দিতে পারেন।
বাস্তব ক্লেইম সিনারিও: ক্যাশলেস সুবিধা কীভাবে কাজ করে?
ধরুন, আপনার কোম্পানির একজন কর্মীর হঠাৎ অ্যাপেন্ডিসাইটিস (Appendicitis) এর তীব্র ব্যথা শুরু হলো এবং তাকে জরুরি ভিত্তিতে ঢাকার একটি স্বনামধন্য হাসপাতালে ভর্তি করতে হলো। সাধারণ ক্ষেত্রে, সার্জারি ও ওষুধ বাবদ তার হয়তো ৭০,০০০ থেকে ১,০০,০০০ টাকা খরচ হতো, যা তাৎক্ষণিকভাবে জোগাড় করা একজন কর্মীর জন্য বেশ মানসিক চাপের।
কিন্তু আপনার কোম্পানির যদি একটি প্রিমিয়াম গ্রুপহেলথ ইন্স্যুরেন্সথাকে এবং ওই হাসপাতালটি যদি বীমা কোম্পানির ‘প্যানেল হাসপাতাল’ (Network Hospital) হয়, তবে কর্মীকে পকেট থেকে কোনো বড় বিল দিতে হবে না। তিনি বা তার পরিবার শুধু ইনস্যুরেন্স কার্ডটি শো করবেন, এবং বীমা কোম্পানি সরাসরি হাসপাতালের সাথে পুরো বিল (পলিসির লিমিট অনুযায়ী) সমন্বয় করে নেবে। এটি কর্মীর জন্য যেমন পরম স্বস্তিদায়ক, তেমনি কোম্পানির জন্য অত্যন্ত গর্বের।
ব্যক্তিগত বীমা বনাম গ্রুপ ইন্স্যুরেন্স: মূল পার্থক্য
এই দুটি কাঠামোর মধ্যে পার্থক্যগুলো একনজরে দেখে নিন:
|
বিবেচ্য বিষয় |
গ্রুপ ইন্স্যুরেন্স (Group Insurance) |
ব্যক্তিগত বীমা (Individual Insurance) |
|
কাদের জন্য? |
একটি নির্দিষ্ট গ্রুপের সদস্যদের জন্য (ন্যূনতম ১০-২০ জন কর্মী)। |
যেকোনো একক ব্যক্তি বা তার পরিবারের জন্য। |
|
প্রিমিয়াম খরচ |
অনেক কম এবং কোম্পানির জন্য সাশ্রয়ী। |
বয়স ও ঝুঁকি অনুযায়ী তুলনামূলকভাবে বেশি। |
|
মেডিকেল টেস্ট |
সাধারণত কোনো প্রি-মেডিকেল টেস্টের প্রয়োজন হয় না। |
পলিসির ধরন ও বয়স অনুযায়ী টেস্ট বাধ্যতামূলক হতে পারে। |
|
প্রি-এক্সিস্টিং ডিজিজ |
আগে থেকে থাকা রোগ সাধারণত প্রথম দিন থেকেই কভার হয়। |
আগে থেকে থাকা রোগের ক্ষেত্রে নির্দিষ্ট ওয়েটিং পিরিয়ড থাকে। |
বাংলাদেশে গ্রুপ ইন্স্যুরেন্সের দ্বিমুখী সুবিধা
বর্তমানে কর্পোরেট বিশ্বে এর চাহিদা ব্যাপকহারে বাড়ছে, কারণ এটি কর্মী এবং কোম্পানি উভয়ের জন্যই একটি উইন-উইন (Win-Win) পরিস্থিতি তৈরি করে।
কর্মীদের জন্য সুবিধা (Employee Benefits)
- আর্থিক নিরাপত্তা:বড় কোনো চিকিৎসা ব্যয় বা দুর্ঘটনার ক্ষেত্রে বিশাল অঙ্কের মেডিকেল বিল থেকে সুরক্ষা পাওয়া যায়।
- পারিবারিক সুরক্ষা:অনেক প্রিমিয়াম কর্পোরেট পলিসিতে কর্মীর পাশাপাশি তার স্ত্রী/স্বামী এবং সন্তানদেরও বীমা কভারেজের অন্তর্ভুক্ত করা হয়।
- সহজ এক্সেস:কোনো জটিল কাগজপত্র ছাড়াই সরাসরি কোম্পানির মাধ্যমে খুব সহজে এই সুবিধা উপভোগ করা যায়।
কোম্পানির জন্য সুবিধা (Employer Benefits)
- এমপ্লয়ি রিটেনশন (Employee Retention):শক্তিশালী বীমা সুবিধা থাকলে কর্মীরা কোম্পানিতে দীর্ঘকাল কাজ করতে স্বাচ্ছন্দ্যবোধ করেন এবং প্রতিষ্ঠানের প্রতি তাদের বিশ্বস্ততা (Loyalty) বৃদ্ধি পায়।
- ট্যাক্স বেনিফিট:বাংলাদেশে কোম্পানিগুলো তাদের কর্মীদের বীমার জন্য যে প্রিমিয়াম প্রদান করে, তা ব্যবসায়িক খরচ হিসেবে দেখিয়ে কর্পোরেট ট্যাক্সে ছাড় পেতে পারে।
- উৎপাদনশীলতা বৃদ্ধি:স্বাস্থ্য ও পরিবারের ভবিষ্যৎ নিয়ে দুশ্চিন্তামুক্ত থাকলে কর্মীদের কাজের মান এবং উৎপাদনশীলতা বহুগুণ বৃদ্ধি পায়।
কর্মীদের সুরক্ষায় সঠিক সিদ্ধান্ত নিন
বর্তমান প্রতিযোগিতামূলক কর্পোরেট বাজারে, একটি ভালো গ্রুপ ইন্স্যুরেন্স পলিসি শুধুমাত্র কর্মীদের জন্যই আশীর্বাদ নয়, বরং কোম্পানির প্রবৃদ্ধির জন্যও একটি অত্যন্ত স্মার্ট বিনিয়োগ। এটি কর্মীদের মনে কোম্পানির প্রতি গভীর আস্থা তৈরি করে এবং যেকোনো অনাকাঙ্ক্ষিত স্বাস্থ্যগত বা দুর্ঘটনাজনিত পরিস্থিতিতে একটি শক্তিশালী আর্থিক ঢাল হিসেবে কাজ করে।
আপনার প্রতিষ্ঠানের আকার যেমনই হোক না কেন—হোক তা একটি সম্ভাবনাময় স্টার্টআপ বা বড় কোনো কর্পোরেট হাউজ—কর্মীদের সুরক্ষার জন্য আজই সঠিক পলিসিটি বেছে নিন। আপনার কোম্পানির কর্মী সংখ্যা, নির্দিষ্ট বাজেট এবং চাহিদা অনুযায়ী সবচেয়ে সেরা পলিসিটি ডিজাইন করতে, গুডহোপ-এর বিশেষজ্ঞ টিমের সাথেযোগাযোগ করুন। আপনার প্রতিষ্ঠানকে সম্পূর্ণ সুরক্ষিত রাখতে আমরা সর্বোচ্চ সহায়তা প্রদান করতে প্রস্তুত।